Les cotisations sociales présentées ici sont des ordres de grandeur 2026. Les taux et assiettes évoluent chaque année et le calcul dépend de votre activité, de votre niveau de rémunération et de votre situation. Pour une simulation chiffrée et fiable, demandez-la à un expert-comptable.
Avant de lancer un simulateur de cotisations SASU ou EURL, mieux vaut comprendre ce qu'il calcule. Le statut social du dirigeant change tout : le président de SASU est assimilé-salarié, le gérant associé unique d'EURL est travailleur indépendant. Cet article explique comment se calculent leurs cotisations sociales en 2026, donne des ordres de grandeur et indique où obtenir un chiffre exact pour votre situation.
Dans cet article
- Comment se calculent les cotisations du dirigeant
- Le tableau des cotisations poste par poste
- Ordres de grandeur : du net au coût entreprise
- La vraie économie de l'EURL : ce que les ratios ne montrent pas
- Questions fréquentes
1. Comment se calculent les cotisations du dirigeant
Le montant des cotisations dépend de deux variables : votre statut social (assimilé-salarié en SASU, travailleur indépendant en EURL) et le niveau de rémunération que vous vous versez.
Ces deux régimes fonctionnent différemment. L'assimilé-salarié paie des cotisations proportionnelles à son salaire brut, réparties entre part salariale et part patronale, toutes deux supportées par la trésorerie de la société. Le travailleur indépendant paie des cotisations calculées sur sa rémunération, selon la nouvelle assiette sociale 2026, avec une assiette minimale même sans revenu. L'administration présente les deux régimes sur sa fiche consacrée à la protection sociale du dirigeant de société.
Le point souvent oublié
En SASU, si le dirigeant ne se verse aucune rémunération, il ne paie aucune cotisation au titre de son mandat, mais celui-ci ne lui ouvre alors pas de droits sociaux liés à une rémunération.
En EURL, le gérant relevant du régime des indépendants paie des cotisations minimales même sans rémunération : de l'ordre de 1 250 € par an en 2026, selon l'activité, le début d'activité, l'ACRE et les régularisations applicables. C'est un coût quasi incompressible.
2. Le tableau des cotisations poste par poste
Ce tableau décrit la nature des cotisations, sans taux forfaitaire global : le coût réel se calcule selon la rémunération, les tranches et les barèmes 2026.
| Poste | Président rémunéré de SASU | Gérant associé unique d'EURL |
|---|---|---|
| Maladie-maternité | Cotisation du régime général, part patronale de 13 % en droit commun (sous réserve des taux réduits) | Taux progressif selon l'assiette sociale, pas de taux unique |
| Indemnités journalières | Intégrées au régime général | Cotisation dédiée, faible taux, sous conditions d'affiliation |
| Retraite de base | Vieillesse plafonnée employeur + salarié, plus cotisations déplafonnées | Taux appliqué sur la tranche concernée selon le barème 2026 |
| Retraite complémentaire | Agirc-Arrco (tranche 1 et tranche 2) + CEG et CET | Régime complémentaire des indépendants, taux sur première tranche puis au-delà |
| Invalidité-décès | Intégrée au régime général | Cotisation dédiée, dans la limite de l'assiette |
| Allocations familiales | Part patronale selon le niveau de rémunération | De 0 % à environ 3,10 % selon le niveau d'assiette |
| CSG / CRDS | 9,7 % sur l'assiette du régime général | 9,7 % sur l'assiette 2026 des indépendants |
| AGS | Non applicable au président au titre du mandat | Non applicable |
| Sans rémunération | Aucune cotisation au titre du mandat | Cotisations minimales, de l'ordre de 1 250 €/an |
Vous voulez le chiffre exact pour votre situation ?
Prenez 30 minutes avec un conseiller CaptainCompta pour faire le point sur votre statut, votre chiffre d'affaires prévisionnel et votre rémunération cible. Gratuit et sans engagement.
Prendre rendez-vousRecevoir mon devis gratuit3. Ordres de grandeur : du net au coût entreprise
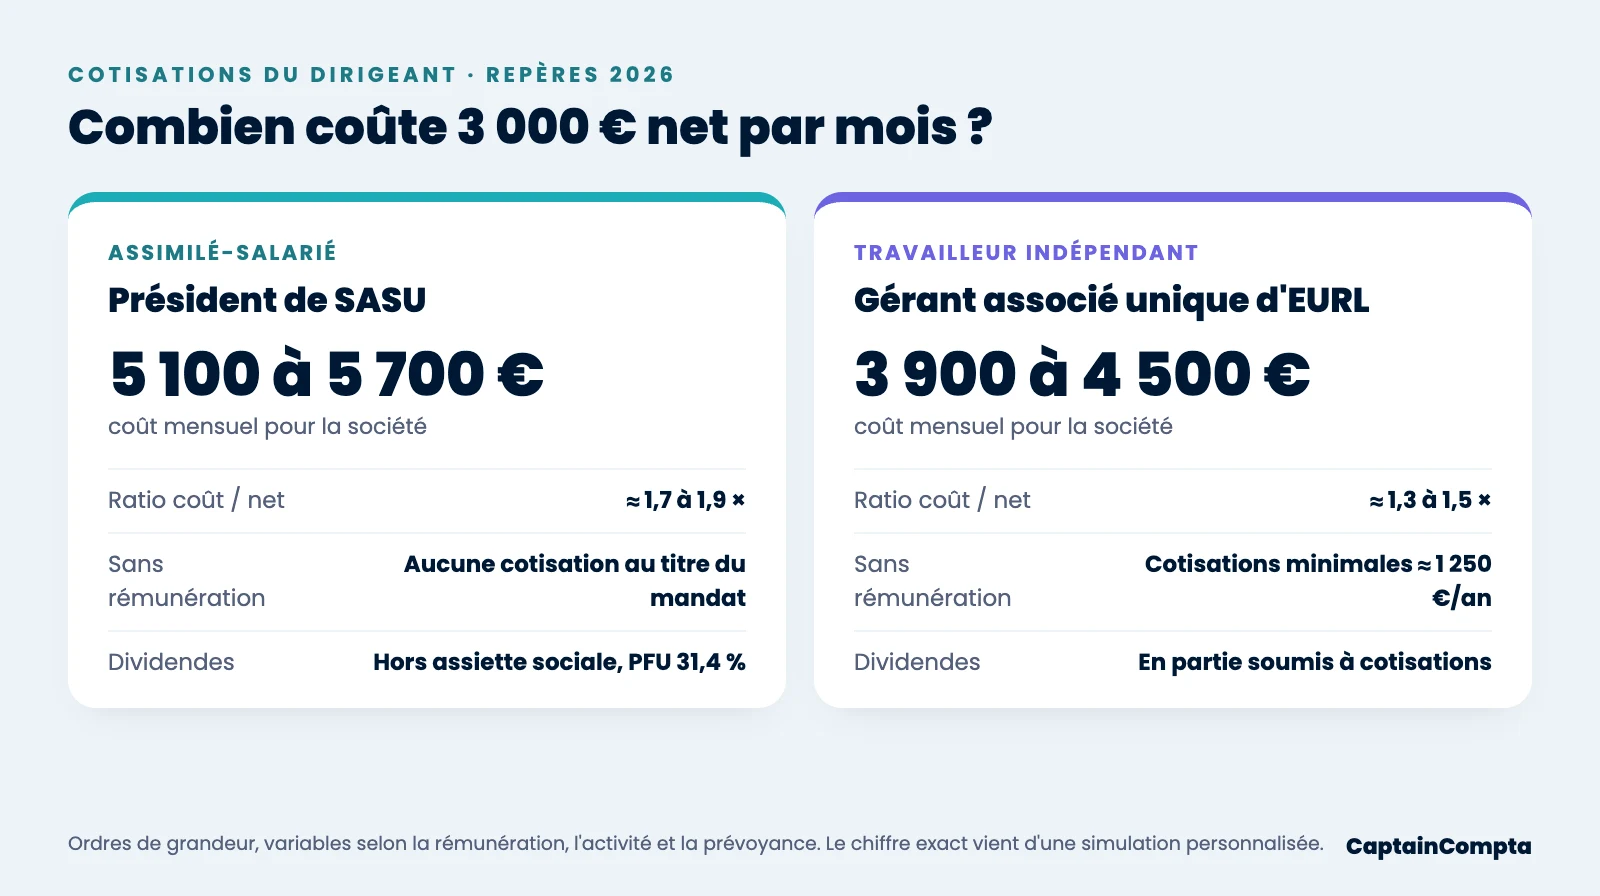
Sans remplacer une simulation, on peut retenir deux repères, à confirmer avec un expert-comptable :
| Statut | Coût total pour l'entreprise | Ce que cela signifie |
|---|---|---|
| SASU (président rémunéré) | Environ 1,7 à 1,9 × la rémunération nette | Pour 3 000 € net, prévoir de l'ordre de 5 100 à 5 700 € de coût mensuel |
| EURL (gérant associé unique) | Environ 1,3 à 1,5 × la rémunération nette | Pour 3 000 € net, prévoir de l'ordre de 3 900 à 4 500 € de coût mensuel |
Ces ratios varient selon le niveau de rémunération (les tranches de cotisations ne sont pas linéaires), l'activité exercée et les options de prévoyance. Ils ne valent que comme repère de cadrage budgétaire.
Deux pièges de lecture
Le montant des cotisations varie notamment selon l'activité et certaines situations particulières. Par ailleurs, les cotisations provisionnelles de début d'activité ne doivent pas être confondues avec les cotisations minimales : les premières sont calculées sur une base forfaitaire puis régularisées, les secondes constituent un plancher.
4. La vraie économie de l'EURL : ce que les ratios ne montrent pas
L'EURL est moins coûteuse en cotisations brutes. L'écart réel se resserre lorsqu'on raisonne à protection équivalente.
| Facteur | Côté EURL (travailleur indépendant) | Côté SASU (régime général) |
|---|---|---|
| Prévoyance | Régime obligatoire ; une prévoyance facultative peut être souscrite pour renforcer les garanties | Garanties intégrées au régime général ; prévoyance facultative possible |
| Complémentaire santé | Traitement fiscal et social propre aux indépendants | Régime des salariés pour le président rémunéré |
| Indemnités journalières | Sous conditions de revenu et d'affiliation | Alignées sur celles des salariés |
| Retraite complémentaire | Régime des indépendants, accumulation plus faible | Agirc-Arrco, meilleure accumulation |
| Dividendes | Fraction au-delà de 10 % d'un montant de référence dans l'assiette sociale du gérant | N'entrent pas dans l'assiette sociale ; PFU 31,4 % en 2026 |
| Démarrage à revenu faible | Cotisations minimales dues (environ 1 250 €/an) | Aucune cotisation si aucune rémunération |
En intégrant prévoyance, complémentaire santé et moindre retraite complémentaire, l'écart de coût global entre EURL et SASU est plus proche de 25 à 35 % que de 50 %. La SASU redevient compétitive pour un dirigeant qui veut une couverture solide ou qui prévoit de distribuer des dividendes. Seule une simulation personnalisée donne une réponse précise. Le comparatif complet des deux statuts est dans notre guide pour choisir le bon statut juridique, et l'arbitrage entre salaire et dividendes dans notre article sur le calcul du bénéfice à l'IS ou à l'IR. La fiscalité des dividendes (PFU de 31,4 %) est détaillée sur entreprendre.service-public.gouv.fr.
Ce que CaptainCompta prend en charge
- Simulation personnalisée SASU ou EURL selon votre rémunération cible
- Calcul des cotisations prévisionnelles mensuelles pour éviter les mauvaises surprises
- Conseil sur l'arbitrage rémunération / dividendes
- Accompagnement de la création de votre société à l'optimisation de votre rémunération
Pour connaître le budget à prévoir, voir aussi combien coûte un expert-comptable pour une SASU.
Obtenir ma simulation personnalisée
Recevez un devis gratuit avec la liste exacte de ce qui est inclus. Expert-comptable inscrit à l'OEC, tarif fixe, sans engagement, réponse en moins de 24 h.
Recevoir mon devis gratuitVoir nos tarifs5. Questions fréquentes
Comment sont calculées les cotisations du gérant d'EURL ?
Sur la rémunération du gérant, selon la nouvelle assiette sociale commune 2026 et un abattement forfaitaire de 26 %, puis en appliquant les barèmes par tranche des travailleurs indépendants (maladie-maternité, retraite de base et complémentaire, invalidité-décès, allocations familiales, CSG-CRDS). Il n'existe pas de taux global forfaitaire. Des cotisations minimales s'appliquent même sans rémunération, de l'ordre de 1 250 € par an.
Peut-on changer de statut si les cotisations sont trop élevées ?
Oui, mais c'est une véritable transformation de société : modification des statuts, formalité au guichet unique, conséquences fiscales à examiner. Cela se justifie si l'économie annuelle est significative et si les autres critères (protection sociale, dividendes, gouvernance) sont compatibles.
Les cotisations minimales d'EURL sont-elles vraiment dues sans rémunération ?
Oui. Le gérant relevant du régime des indépendants s'acquitte de cotisations minimales même sans rémunération. Elles ouvrent des droits minimaux (maladie, retraite) mais restent dues quel que soit le résultat de l'entreprise.
Pourquoi cet article ne donne-t-il pas un tableau chiffré précis ?
Parce qu'un calcul de cotisations fiable dépend de trop de paramètres (niveau exact de rémunération, tranches, activité, options de prévoyance, régularisations) pour être fiabilisé dans un tableau générique. Les ordres de grandeur donnés ici suffisent au cadrage ; le chiffre exact vient d'une simulation personnalisée.
Pour aller plus loin : le salaire du dirigeant en 2026, créer une SASU, créer une EURL ou nos tarifs.