La comptabilité ne devrait pas être traitée comme une formalité que l'on repousse jusqu'à la clôture de l'exercice. Tenir sa comptabilité à jour permet non seulement de respecter les obligations légales et fiscales de l'entreprise, mais aussi de connaître sa situation financière, de préparer ses déclarations fiscales et de prendre des décisions à partir de données fiables. À l'inverse, accumuler plusieurs mois de retard peut entraîner des difficultés fiscales, juridiques et financières.
Il faut toutefois distinguer deux situations : une comptabilité simplement mise à jour avec retard et le non-respect d'une obligation légale ou fiscale. Une comptabilité qui n'est pas actualisée chaque mois n'entraîne pas automatiquement une sanction. Ce sont notamment les omissions, les irrégularités comptables, les déclarations tardives ou le défaut de dépôt des comptes lorsque celui-ci est obligatoire qui peuvent être sanctionnés.
1. L'obligation légale : ce que dit la loi
| Type d'entreprise | Obligation | Base légale |
|---|---|---|
| Commerçants personnes physiques ou morales | Comptabilité régulière, sincère et fidèle à chaque exercice | Code de commerce art. L.123-12 et suivants |
| Commerçants soumis à une comptabilité complète | Conservation et présentation des documents permettant de justifier les résultats déclarés | CGI art. 54 |
| Micro-entrepreneurs | Livre chronologique des recettes ; registre annuel des achats pour certaines activités de vente ou de fourniture de logement | Code de commerce, art. L.123-28 |
| Sociétés soumises à l'obligation de publicité de leurs comptes | Dépôt des comptes annuels au greffe dans les délais légaux | Code de commerce, art. L.232-21 à L.232-23 |
2. Les conséquences d'une comptabilité en retard
🔍 Contrôle fiscal facilité
💰 Pénalités de retard sur les déclarations
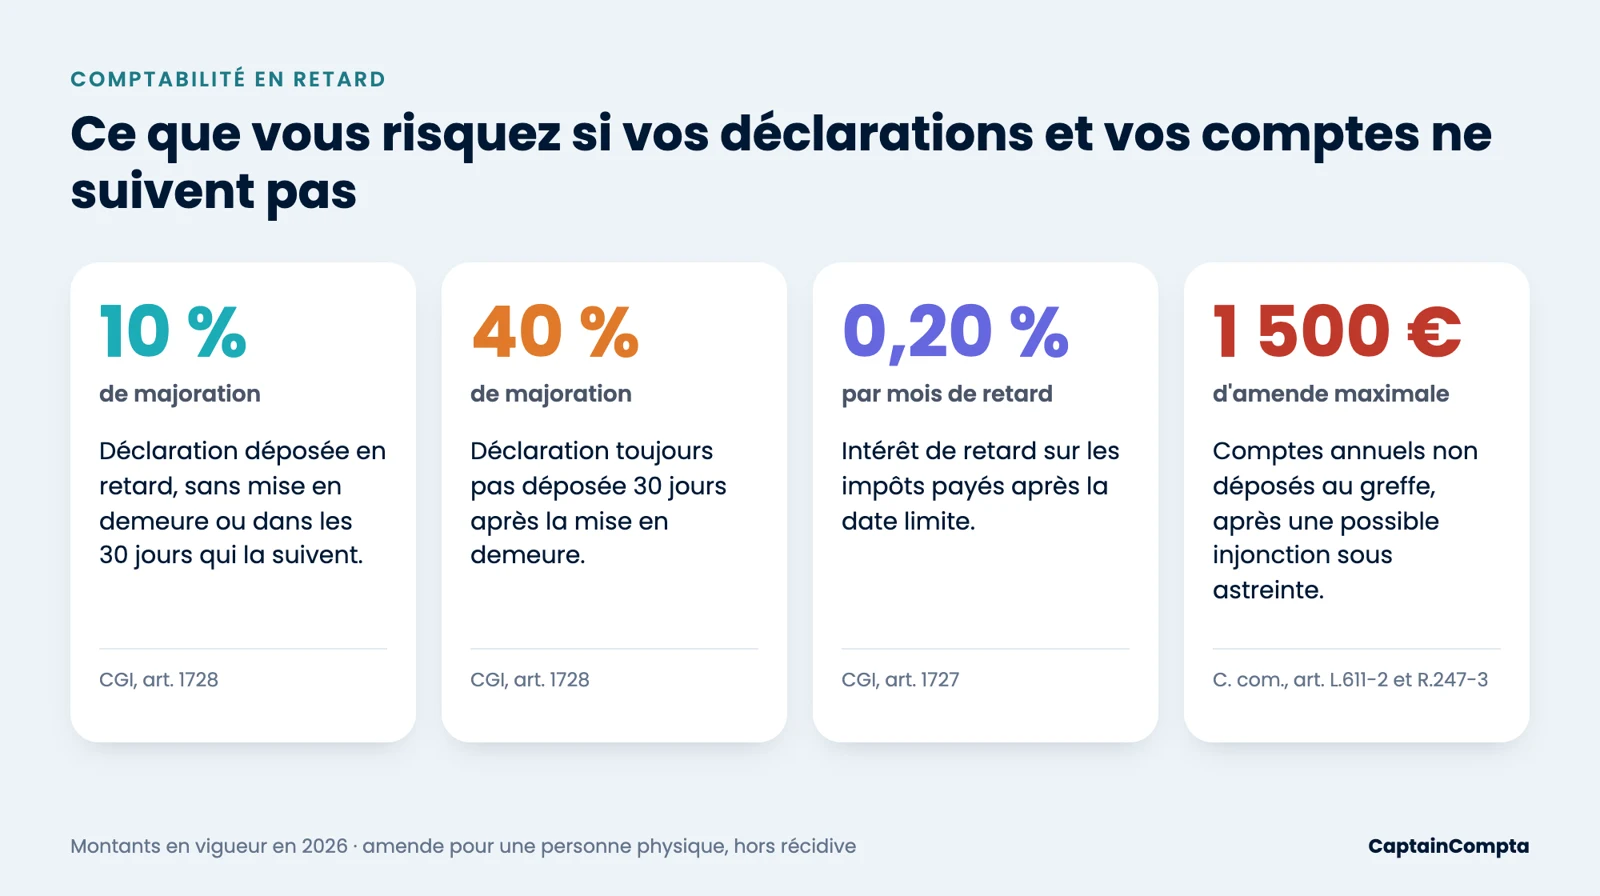
Une comptabilité non tenue peut également provoquer le dépôt tardif de déclarations de TVA, d'impôt sur les sociétés ou de résultats. L'article 1728 du Code général des impôts dispose que le défaut de production d'une déclaration dans les délais peut entraîner une majoration de :
- ✓10 % en l'absence de mise en demeure, ou lorsque la déclaration est déposée dans les trente jours suivant la réception d'une mise en demeure
- ✓40 % lorsque la déclaration n'est pas déposée dans les trente jours suivant cette mise en demeure ; l'administration peut alors aussi recourir à la taxation d'office
- ✓80 % dans certains cas particuliers, notamment en présence d'une activité occulte
Lorsque des droits sont payés tardivement, un intérêt de retard peut également être appliqué : l'article 1727 du CGI fixe cet intérêt à 0,20 % par mois. Le calcul détaillé, avec un exemple chiffré, est dans notre article sur les pénalités pour bilan comptable en retard.
Attention : la majoration de 40 % pour manquement délibéré, prévue par l'article 1729 du CGI, correspond à une situation où des insuffisances ou omissions déclaratives présentent un caractère délibéré. Elle ne doit donc pas être confondue avec la majoration de 40 % applicable à certains retards déclaratifs après mise en demeure.
⚖️ Injonction du président du tribunal
📊 Décisions mal éclairées
🏦 Banque et financement bloqués
3. Ce que change une comptabilité mensuelle vs annuelle
| Comptabilité annuelle (bilan en retard) | Comptabilité mensuelle (Captain Compta) | |
|---|---|---|
| Résultat disponible | En juin N+1 pour l'année N | Situation suivie au fil de l'année |
| TVA | Déclarée par vos soins, risque d'erreur | Préparée et déposée par votre expert-comptable, si la mission est incluse |
| Surprise de fin d'année | Fréquente, IS supérieur à ce qu'on anticipait | Limitée : résultat et impôt estimés en cours d'année |
| Accès au crédit | Bilan souvent périmé au moment de la demande | Données récentes disponibles à tout moment |
| Pilotage de l'activité | Impossible, données trop tardives | Suivi régulier des principaux indicateurs |
| Détection des erreurs | En fin d'année, souvent trop tard | Dès le mois suivant, corrigeable |
4. L'e-facturation 2026 accélère l'obligation de réactivité comptable
La généralisation de la facturation électronique est entrée dans sa première phase le 1er septembre 2026. Depuis cette date :
- ✓toutes les entreprises entrant dans le champ de la réforme doivent être en mesure de recevoir des factures électroniques (voir le calendrier de la facture électronique 2026-2027)
- ✓les grandes entreprises et les entreprises de taille intermédiaire doivent également émettre leurs factures sous forme électronique selon les règles applicables et transmettre les données concernées
- ✓les PME et micro-entreprises seront soumises à l'obligation d'émission à compter du 1er septembre 2027
La réforme organise également la transmission à l'administration de certaines données de facturation, de transaction et de paiement. Toutes les données de ventes ne sont donc pas transmises en temps réel à l'administration : le calendrier dépend notamment de la taille de l'entreprise et du type d'opération.
La réforme crée néanmoins un environnement dans lequel les données comptables, fiscales et de facturation sont de plus en plus structurées. Une organisation comptable régulière, appuyée sur un logiciel de facturation électronique compatible, devient donc encore plus importante afin de rapprocher :
- ✓les factures émises
- ✓les factures reçues
- ✓les données transmises par les plateformes
- ✓la comptabilité
- ✓les déclarations de TVA
Captain Compta tient votre comptabilité à jour chaque mois
- ✓Traitement régulier des pièces comptables
- ✓Suivi des échéances déclaratives relevant de la mission confiée
- ✓Préparation et dépôt des déclarations de TVA lorsque cette mission est incluse
- ✓Suivi périodique des principaux indicateurs comptables
- ✓Estimation du résultat et de la fiscalité
- ✓Préparation des comptes annuels et accomplissement des formalités comprises dans la mission
Sous réserve de souscription par le client aux différentes offres de service précisées dans la lettre de mission Captain Compta.
Confier ma comptabilité à Captain Compta
Expert-Comptable inscrit à l'OEC. Tarif fixe mensuel. Disponible à distance.
Voir nos tarifsPour aller plus loin : découvrez notre guide le bilan comptable, notre article faut-il un expert-comptable ?, ou consultez directement nos tarifs d'expertise comptable.
Questions fréquentes
Que se passe-t-il si je ne dépose pas mes comptes au greffe ?
Lorsque votre société est soumise à l'obligation de dépôt des comptes annuels et qu'elle ne respecte pas cette obligation, le président du tribunal peut prononcer une injonction de procéder au dépôt sous astreinte. Le défaut de dépôt constitue également une contravention de cinquième classe. Pour une personne physique, l'amende encourue peut atteindre 1 500 €, sous réserve des règles applicables notamment en matière de récidive.
Puis-je rattraper plusieurs années de comptabilité en retard ?
Une régularisation est souvent possible à condition de disposer de documents permettant de reconstituer correctement les opérations (factures, relevés bancaires, déclarations fiscales, contrats, justificatifs de dépenses et autres pièces comptables). La faisabilité et la méthode dépendent toutefois de la situation de l'entreprise et de l'ampleur des pièces manquantes. Lorsqu'il existe également des déclarations fiscales omises ou erronées, il convient d'examiner les modalités de régularisation et les éventuelles pénalités applicables. Captain Compta peut prendre en charge cette régularisation : découvrez notre offre comptabilité en retard.