Le seuil de rentabilité permet de déterminer le niveau de chiffre d'affaires qu'une entreprise doit atteindre pour couvrir ses charges. À ce niveau, le résultat correspondant au périmètre retenu est nul : l'entreprise ne dégage ni perte ni bénéfice sur ce périmètre. En dessous du seuil de rentabilité, l'activité génère une perte. Au-dessus, la marge sur coûts variables générée par les ventes supplémentaires contribue positivement au résultat. Le calcul est généralement effectué à partir de montants hors taxes lorsque l'entreprise est assujettie à la TVA.
- ✓Marge sur coûts variables (MCV) = Chiffre d'affaires – Charges variables
- ✓Taux de MCV = MCV ÷ Chiffre d'affaires
- ✓Seuil de rentabilité = Charges fixes ÷ Taux de MCV
- ✓Point mort = (Seuil de rentabilité ÷ Chiffre d'affaires annuel prévisionnel) × nombre de jours retenu
1. Charges fixes vs charges variables : la distinction fondamentale
| Type de charge | Définition | Exemples |
|---|---|---|
| Charges fixes | Charges qui ne varient pas, ou peu, à court terme avec le niveau d'activité | Loyer, assurances, certains abonnements, honoraires comptables, rémunérations fixes, dotations aux amortissements |
| Charges variables | Charges qui évoluent directement en fonction du niveau d'activité ou des ventes | Achats de marchandises, matières consommées, commissions sur ventes, emballages, certains frais d'expédition |
| Charges semi-variables | Charges comportant à la fois une composante fixe et une composante variable | Télécommunications, énergie, certaines rémunérations comprenant une part variable, certains contrats de sous-traitance |
Cette distinction doit être effectuée en fonction de la réalité économique de l'entreprise car une même dépense peut être fixe dans une entreprise et variable dans une autre.
2. Formule et calcul pas à pas
Étape 1 : calculer la marge sur coût variable (MCV)
Formule MCV
MCV = Chiffre d'affaires – Charges variables
Taux de MCV = MCV ÷ Chiffre d'affaires × 100
Étape 2 : calculer le seuil de rentabilité
Formule seuil de rentabilité
Seuil de rentabilité = Charges fixes ÷ Taux de MCV
Étape 3 : calculer le point mort (en jours)
Formule point mort
Point mort = Seuil de rentabilité × 365 ÷ Chiffre d'affaires annuel prévisionnel
Le nombre de jours retenu peut être de 360, selon la convention comptable, ou de 365 : l'essentiel est de garder la même base d'une période à l'autre, comme le rappelle Bpifrance Création.
3. Exemple chiffré complet
Profil : SASU conseil/formation, chiffre d'affaires de 120 000 €.
| Poste | Montant | Type |
|---|---|---|
| CA annuel HT | 120 000 € | |
| Charges variables (formation externe, matériaux cours, transport) | 18 000 € | Variables |
| Marge sur coût variable (MCV) | 102 000 € | |
| Taux de MCV | 85 % (102 000 ÷ 120 000) | |
| Loyer bureau | 6 000 € | Fixes |
| Salaire dirigeant + cotisations | 48 000 € | Fixes |
| Comptabilité + assurances | 4 800 € | Fixes |
| Logiciels + abonnements | 2 400 € | Fixes |
| Total charges fixes | 61 200 € | Fixes |
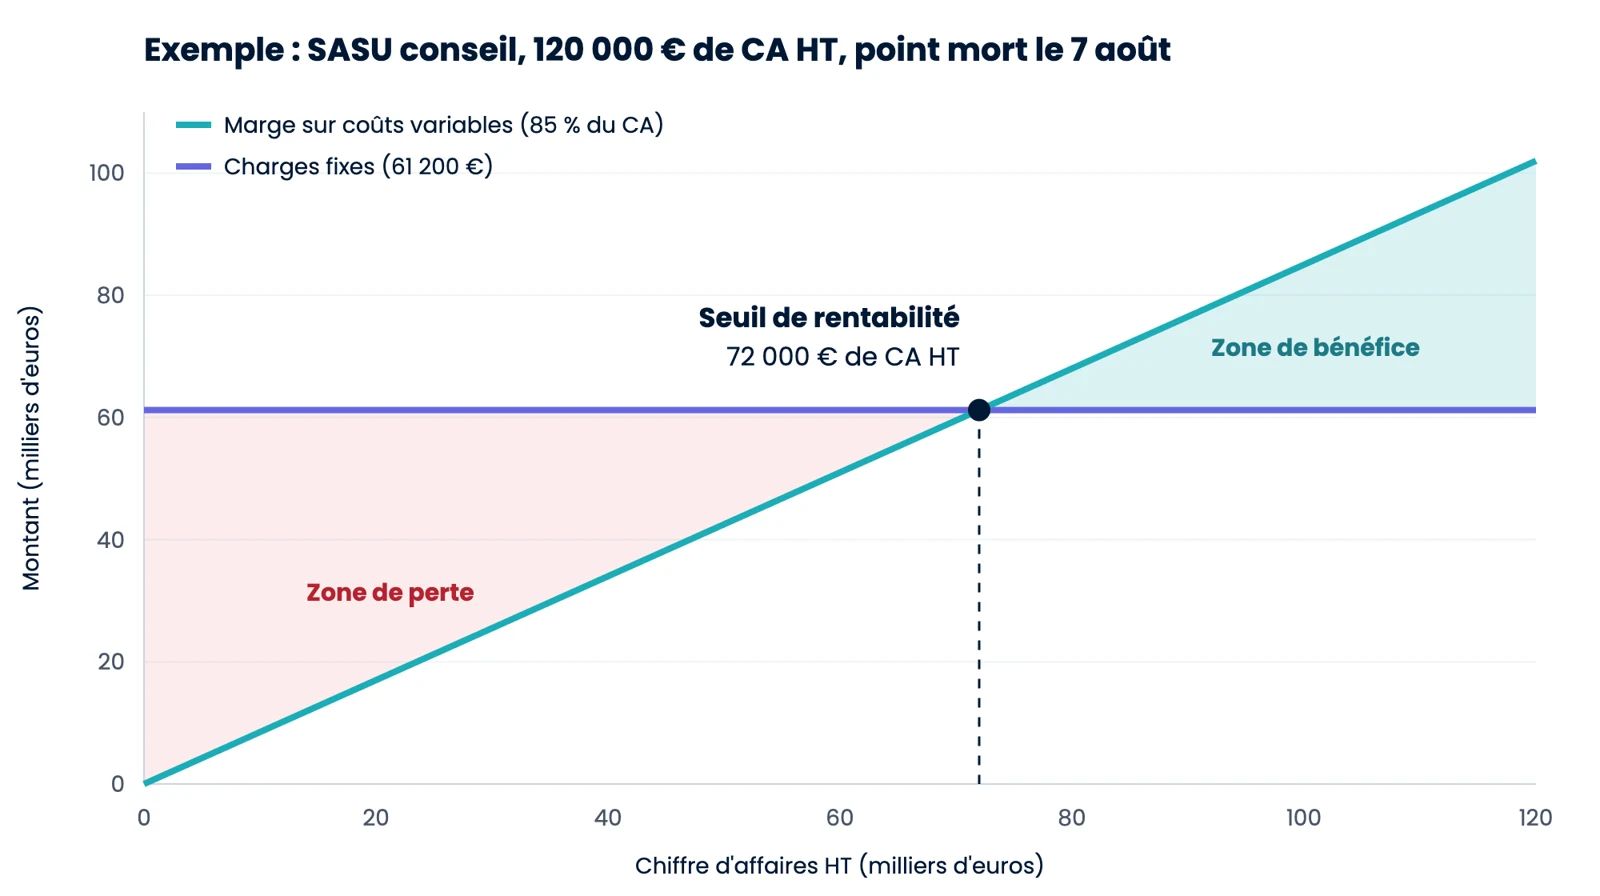
| Seuil de rentabilité | 61 200 ÷ 0,85 = 72 000 € | CA minimum pour ne pas perdre |
| Point mort | 72 000 × 365 ÷ 120 000 = 219 jours | Rentable à partir du 219e jour, soit le 7 août |
Le périmètre de calcul compte autant que la formule
Il faut surtout conserver le même périmètre d'une période à l'autre pour pouvoir comparer les résultats. Le seuil de rentabilité ne doit pas être confondu avec un calcul de trésorerie : une entreprise peut être rentable sur l'année tout en rencontrant des difficultés de trésorerie en raison, par exemple, des délais de paiement des clients, des échéances d'emprunt, d'investissements importants ou de la saisonnalité.
4. Comment utiliser le seuil de rentabilité pour piloter son activité
Le seuil de rentabilité n’est pas qu’un repère théorique : c’est un outil de pilotage au quotidien.
Pourquoi suivre son seuil de rentabilité dans le temps ?
Le seuil de rentabilité n'est pas figé. Il évolue lorsque les prix de vente changent, le coût des matières ou marchandises évolue, la masse salariale augmente, de nouveaux locaux sont loués, les abonnements et frais fixes augmentent, ou le mix de produits ou de prestations change. Il peut donc être pertinent de le recalculer lors du budget annuel et à chaque modification significative du modèle économique. Un suivi mensuel ou trimestriel, avec une comptabilité tenue à jour, permet également de comparer les hypothèses de votre prévisionnel aux données réellement constatées.
Rentabilité et trésorerie : deux indicateurs à suivre ensemble
Atteindre son seuil de rentabilité ne signifie pas forcément avoir suffisamment d'argent sur son compte bancaire. Une entreprise peut être rentable sur l'année et connaître malgré tout des tensions de trésorerie, car le résultat comptable et la trésorerie ne suivent pas le même rythme. Par exemple, vos clients peuvent vous payer à 30 ou 60 jours alors que vos fournisseurs doivent être réglés immédiatement, vous pouvez devoir avancer des achats importants avant de facturer vos clients, la TVA, les cotisations sociales ou les salaires peuvent être à payer avant l'encaissement de certaines factures, et une activité saisonnière peut être rentable sur l'année mais connaître plusieurs mois de trésorerie tendue.
Le seuil de rentabilité répond à la question « quel chiffre d'affaires dois-je réaliser pour couvrir mes charges ? ». Le suivi de trésorerie répond à une autre question : « est-ce que j'aurai suffisamment de liquidités pour payer mes échéances au bon moment ? ». Les deux analyses sont complémentaires.
Piloter sa trésorerie avec Captain Compta
Pour éviter de découvrir un manque de trésorerie au moment où une échéance arrive, Captain Compta complète le suivi de la rentabilité par TRESOCASH, son outil de gestion de trésorerie. Il permet de rapprocher le pilotage de votre activité de vos flux de trésorerie et de suivre l'évolution de vos encaissements, décaissements et besoins de financement.
Vous pouvez ainsi suivre à la fois :
- ✓votre chiffre d'affaires
- ✓votre niveau de charges
- ✓votre seuil de rentabilité
- ✓vos encaissements et décaissements
- ✓l'évolution de votre trésorerie
L'objectif : ne pas seulement savoir si votre entreprise est rentable, mais également anticiper si elle dispose de la trésorerie nécessaire pour fonctionner, investir et absorber les périodes plus difficiles.
Besoin d'y voir clair sur votre seuil de rentabilité ?
Votre expert-comptable vous aide à suivre votre seuil de rentabilité avec vos données réelles.
Voir nos tarifsCaptain Compta vous aide à piloter rentabilité et trésorerie
- ✓Tenue comptable mensuelle : résultat et principaux indicateurs de gestion actualisés
- ✓Suivi du seuil de rentabilité et de votre situation par rapport à vos objectifs
- ✓TRESOCASH, notre outil de gestion de trésorerie, pour suivre et anticiper vos besoins de liquidités
- ✓Analyse des écarts entre prévisions et activité réelle
- ✓Accompagnement par un Expert-Comptable inscrit à l'OEC
Votre entreprise peut être rentable et manquer de trésorerie. Captain Compta vous aide à suivre les deux pour prendre vos décisions avec une vision plus complète de votre activité.
Confier ma comptabilité à Captain Compta
Expert-Comptable inscrit à l'OEC. Tarif fixe mensuel. Disponible à distance.
Voir nos tarifsPour aller plus loin : découvrez notre guide le bilan comptable, notre comparatif bénéfice IS ou IR, ou consultez directement nos tarifs d'expertise comptable.
Questions fréquentes
Quelle est la différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité correspond au niveau de chiffre d'affaires nécessaire pour couvrir les charges retenues dans le calcul. Il est généralement exprimé en euros. Le point mort exprime ce même équilibre sous forme de durée : il indique à quel moment le seuil de rentabilité est théoriquement atteint.
Comment calculer le seuil de rentabilité si l'on a peu de charges variables ?
La formule reste la même, mais le résultat change : avec peu de charges variables, le taux de marge sur coûts variables est élevé, et le seuil de rentabilité se rapproche du montant des charges fixes. C'est souvent le cas des activités de conseil, de formation ou de certaines activités libérales. Il faut toutefois éviter de considérer automatiquement toutes les dépenses comme fixes : la sous-traitance, les commissions, certains déplacements ou certains coûts de réalisation peuvent varier directement avec le volume d'activité. Enfin, si l'entreprise est assujettie à la TVA et la récupère, le calcul se fait hors taxes : la TVA collectée n'est pas un produit, et la TVA déductible récupérable n'est pas une charge.
Le seuil de rentabilité change-t-il en cours d'année ?
Oui. Si vous embauchez un salarié, louez un nouveau bureau ou souscrivez un abonnement coûteux, vos charges fixes augmentent et votre seuil de rentabilité monte. C'est pourquoi un suivi mensuel permet de recalculer le seuil de rentabilité au fil de l'année, plutôt que de découvrir en fin d'année que les prévisions sont dépassées.