La SCI (Société Civile Immobilière) est une structure très utilisée (voir ses avantages et ses inconvénients) pour détenir, gérer et transmettre un patrimoine immobilier à plusieurs. Sa fiscalité et ses obligations comptables dépendent fortement de son activité : location nue, location meublée, location de logements ou de locaux professionnels, option pour l'impôt sur les sociétés ou maintien au régime fiscal des sociétés de personnes.
Le choix entre IR et IS doit donc être étudié avant l'acquisition du bien, mais également en fonction de l'usage de l'immeuble, de la durée de détention envisagée et du projet de revente.
- Régime fiscal d'une SCI : IR transparent ou IS sur option
- Obligations comptables d'une SCI
- Usage d'habitation et usage professionnel : pourquoi la distinction compte
- SCI et location meublée : attention au passage à l'IS
- Réforme LMNP : ce qui a réellement changé
- Les charges déductibles en SCI
- Déficit foncier dans une SCI à l'IR
- Obligations déclaratives et vie juridique de la SCI
- La vente d'un immeuble : IR ou IS
- Questions fréquentes
1. Régime fiscal d'une SCI : IR transparent ou IS sur option
Une SCI qui exerce une activité civile, notamment la location nue d'immeubles, relève en principe du régime fiscal des sociétés de personnes. Cela vaut aussi bien pour la location nue d'un logement d'habitation que pour la location nue d'un local professionnel ou commercial. La société calcule son résultat, mais l'impôt est supporté directement par les associés à hauteur de leur quote-part.
| Régime | Fonctionnement | Imposition |
|---|---|---|
| IR (régime par défaut) | Le résultat de la SCI est déterminé au niveau de la société puis réparti entre les associés | Les associés sont imposés sur leur quote-part de résultat, notamment dans la catégorie des revenus fonciers pour une location nue |
| IS (sur option) | La SCI devient elle-même redevable de l'impôt sur les sociétés sur son bénéfice | Les associés personnes physiques sont ensuite imposés sur les distributions qu'ils perçoivent |
Dans le détail, voici ce que chaque régime implique concrètement pour les associés :
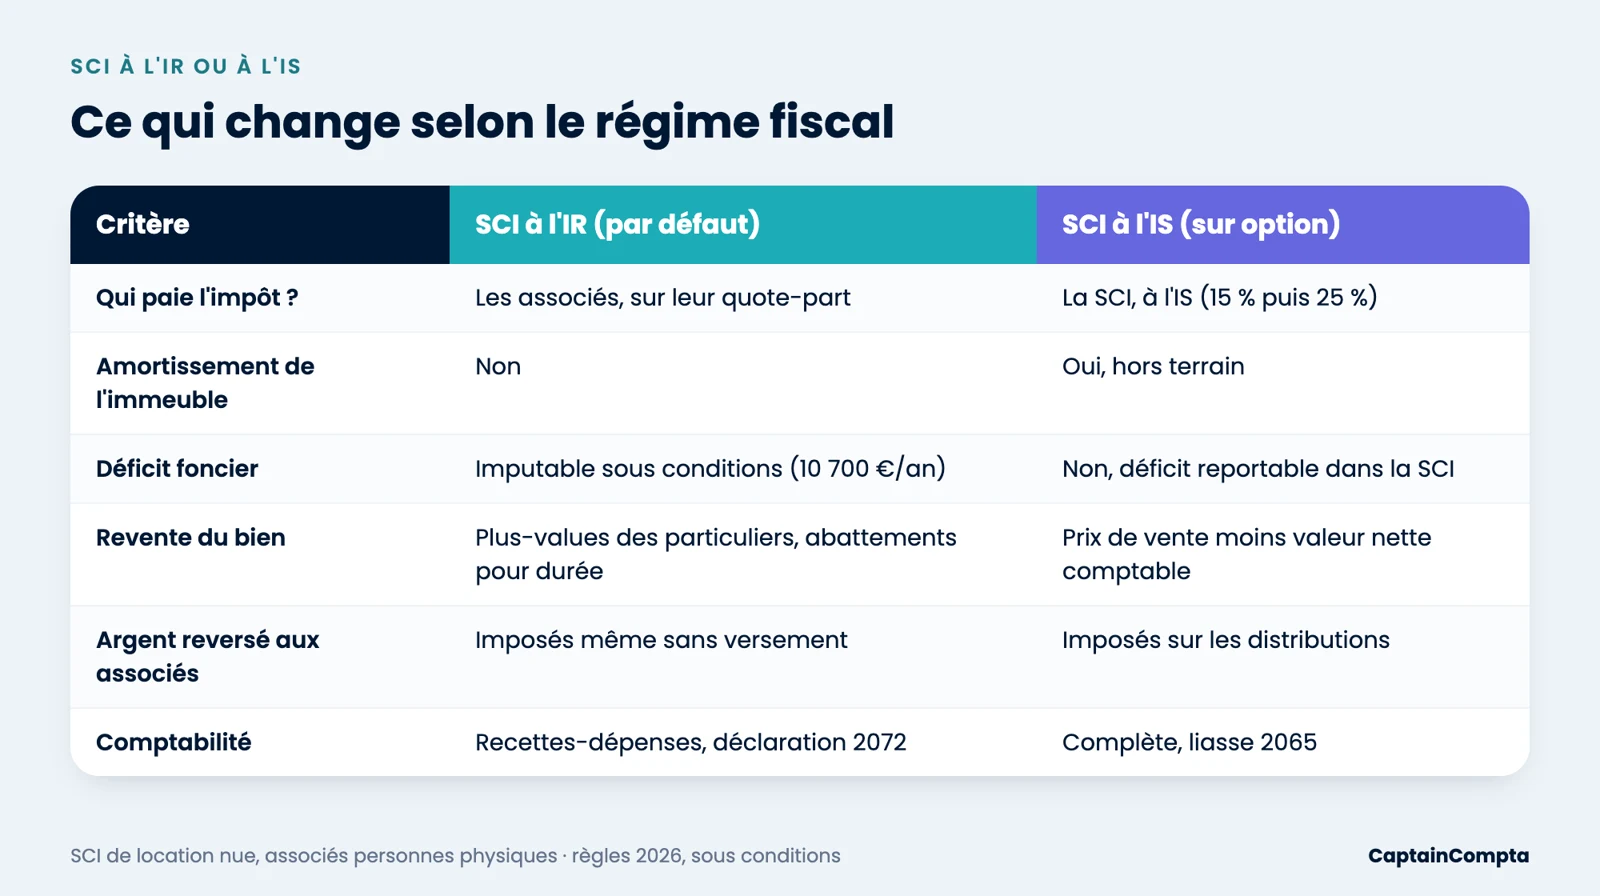
SCI à l'IR
Le résultat fiscal est déterminé au niveau de la société puis imposé directement entre les mains des associés, à proportion de leurs droits dans la SCI.
Lors de la vente d'un immeuble, la plus-value peut relever du régime des plus-values immobilières des particuliers lorsque les conditions sont réunies, avec des abattements liés à la durée de détention pouvant conduire à terme à une exonération.
La SCI à l'IR peut aussi générer un déficit foncier imputable sous conditions. En contrepartie, l'immeuble n'est pas fiscalement amortissable, et les associés sont imposés chaque année sur leur quote-part même si la SCI ne leur verse aucune somme.
SCI à l'IS
La société devient elle-même redevable de l'impôt sur son bénéfice, au taux normal de 25 % (15 % sous conditions jusqu'à 42 500 € de bénéfice).
Ce régime permet l'amortissement comptable et fiscal de l'immeuble (hors terrain), ce qui diminue le résultat imposable pendant la détention.
En contrepartie, la fiscalité de la revente est généralement moins favorable : le résultat taxable est déterminé par rapport à la valeur nette comptable, sans abattement lié à la durée de détention. Les distributions aux associés peuvent aussi être imposées à nouveau au niveau de l'associé.
Le choix de l'IS doit donc s'apprécier dans une logique de long terme : les économies fiscales réalisées pendant la détention grâce aux amortissements doivent être mises en balance avec la fiscalité applicable lors de la revente et, le cas échéant, lors de la distribution des bénéfices aux associés. L'option IS vs IR dépend toujours du projet spécifique de chaque SCI. Pour comprendre comment le résultat est calculé dans chaque régime, lisez notre article sur le bénéfice imposable à l'IS et à l'IR.
Avant d'opter pour l'IS, quelques points à vérifier
- Le projet est-il plutôt une détention longue ou une revente à moyen terme ?
- L'économie d'impôt permise par l'amortissement compense-t-elle la fiscalité moins favorable à la revente ?
- Les associés ont-ils besoin de percevoir des revenus réguliers, même sans distribution effective ?
- L'option est-elle compatible avec le projet patrimonial à long terme, sachant qu'elle devient irrévocable après le cinquième exercice suivant celui de l'option ?
2. Obligations comptables d'une SCI
SCI à l'IR
Comptabilité simplifiée (recettes-dépenses) suffisante.
Déclaration 2072 pour la SCI, puis report de la quote-part de chaque associé sur sa déclaration de revenus (2044 dans la plupart des cas).
SCI à l'IS
Comptabilité d'engagement complète, selon le plan comptable général.
Déclaration de résultats n° 2065 et liasse fiscale à déposer chaque année. Une SCI reste une société civile : elle n'a pas, en principe, à déposer ses comptes annuels au greffe.
3. Usage d'habitation et usage professionnel : pourquoi la distinction compte
L'usage du bien ne change pas nécessairement la catégorie fiscale des loyers lorsqu'il s'agit d'une location nue. Une SCI à l'IR peut ainsi percevoir des revenus fonciers provenant d'un logement loué nu à usage d'habitation, d'un bureau loué nu à un professionnel, d'un local commercial loué nu, ou d'un immeuble comprenant plusieurs usages. En revanche, l'affectation du local a un effet direct sur la déductibilité de certains travaux.
Local à usage d'habitation
Peuvent notamment être déductibles sous conditions : dépenses de réparation et d'entretien, certaines dépenses d'amélioration, intérêts d'emprunt, certaines primes d'assurance, charges de copropriété et frais de gestion.
Les travaux de construction, reconstruction ou agrandissement ne sont en principe pas déductibles.
Local professionnel ou commercial
Les dépenses de réparation et d'entretien restent déductibles sous les conditions de droit commun. En revanche, les dépenses d'amélioration sont beaucoup plus restrictivement admises.
Elles ne sont en principe pas déductibles, sauf notamment lorsqu'elles facilitent l'accueil des personnes handicapées ou protègent les locaux contre l'amiante.
Lorsqu'un immeuble comprend à la fois une partie habitation et une partie professionnelle ou commerciale, il peut être nécessaire de ventiler les dépenses selon la partie du bien à laquelle elles se rapportent : les règles de déduction applicables à une dépense d'amélioration peuvent alors différer selon l'affectation de chaque partie.
4. SCI et location meublée : attention au passage à l'IS
La location meublée constitue fiscalement une activité commerciale dont les revenus relèvent des bénéfices industriels et commerciaux. Une SCI qui exerce une activité habituelle ou occasionnelle de location meublée est donc, en principe, passible de l'impôt sur les sociétés.
Une tolérance existe pour les activités commerciales accessoires
L'administration fiscale admet qu'une société civile puisse conserver son régime fiscal à l'IR lorsque ses recettes commerciales accessoires n'excèdent pas 10 % de ses recettes totales hors taxes. Cette tolérance doit être maniée avec prudence : une SCI familiale qui loue principalement des logements nus mais réalise ponctuellement des recettes de location meublée ne bascule pas nécessairement immédiatement à l'IS, si l'activité commerciale reste véritablement accessoire. En revanche, lorsque la location meublée constitue une activité significative de la SCI, l'assujettissement à l'IS doit être anticipé.
5. Réforme LMNP : ce qui a réellement changé
On parle souvent de « réforme LMNP 2026 » : en réalité, la modification majeure du régime des plus-values des loueurs en meublé non professionnels résulte de la loi de finances pour 2025 et s'applique aux cessions réalisées à compter de février 2025.
Pour les personnes relevant du statut LMNP au régime réel, les amortissements déduits pendant la période de location doivent désormais, sous réserve des exceptions prévues par la loi, être pris en compte pour le calcul de la plus-value lors de la revente. Cela augmente généralement la plus-value imposable par rapport à l'ancien régime. Certaines résidences-services bénéficient toutefois d'exceptions prévues par les textes.
Cette réforme ne doit pas être transposée directement à une SCI à l'IS
Une SCI qui exerce une activité de location meublée et devient soumise à l'IS ne relève pas simplement du régime LMNP des particuliers. À l'IS, la société amortit son immeuble selon les règles fiscales applicables et, lors de la cession, le résultat de la vente est déterminé notamment par rapport à la valeur nette comptable de l'immeuble. La réforme de la plus-value LMNP issue de la loi de finances pour 2025 concerne donc principalement les contribuables relevant du régime LMNP des particuliers : elle ne constitue pas une réforme spécifique de la fiscalité des SCI à l'IS.
Votre SCI est à l'IS ?
La comptabilité est obligatoire et identique à celle d'une société.
Voir nos tarifs6. Les charges déductibles en SCI
Les règles de déduction diffèrent fortement entre une SCI relevant des revenus fonciers et une SCI à l'IS. Pour une SCI à l'IR, il faut également distinguer l'usage d'habitation de l'usage professionnel ou commercial.
| Charge | SCI à l'IR, habitation | SCI à l'IR, local pro/commercial | SCI à l'IS |
|---|---|---|---|
| Intérêts d'emprunt | Déductibles sous conditions | Déductibles sous conditions | Déductibles sous réserve des règles applicables |
| Taxe foncière | Déductible pour la part à la charge du propriétaire | Déductible pour la part à la charge du propriétaire | En principe déductible |
| Charges de copropriété | Déduction et régularisation selon les règles applicables | Déduction et régularisation selon les règles applicables | Comptabilisées selon leur nature |
| Frais de gestion locative | Déductibles sous conditions | Déductibles sous conditions | En principe déductibles |
| Réparation et entretien | Déductibles sous conditions | Déductibles sous conditions | Charges ou immobilisations selon leur nature |
| Travaux d'amélioration | Déductibles sous conditions | En principe non déductibles, sauf handicap et amiante | Charges ou immobilisations selon leur nature |
| Construction, agrandissement | Non déductibles | Non déductibles | En principe immobilisés puis amortis |
| Amortissement de l'immeuble | Non déductible | Non déductible | Oui, hors terrain et selon les règles applicables |
| Honoraires de gestion / comptabilité | Déductibles sous conditions | Déductibles sous conditions | En principe déductibles |
| Assurance propriétaire | Déductible sous conditions | Déductible sous conditions | En principe déductible |
Ne pas confondre amélioration et agrandissement
En revenus fonciers, les dépenses d'amélioration réalisées dans un immeuble d'habitation peuvent être déductibles lorsqu'elles respectent les conditions prévues par les textes. En revanche, dans un local professionnel ou commercial, elles sont en principe non déductibles, sauf notamment pour l'accessibilité des personnes handicapées ou la protection contre l'amiante. Dans tous les cas, les dépenses de construction, reconstruction ou agrandissement ne sont en principe pas déductibles des revenus fonciers.
7. Déficit foncier dans une SCI à l'IR
Lorsqu'une SCI à l'IR dégage un déficit foncier, celui-ci est réparti entre les associés en fonction de leurs droits. Pour un associé personne physique relevant des revenus fonciers, la fraction du déficit provenant de dépenses déductibles autres que les intérêts d'emprunt peut, en principe, être imputée sur son revenu global dans la limite de 10 700 € par an (voir les règles détaillées par l'administration fiscale).
La fraction excédentaire, ainsi que la fraction provenant des intérêts d'emprunt, sont en principe reportables sur les revenus fonciers des dix années suivantes. Il s'agit donc d'un mécanisme de déficit foncier, et non d'un amortissement personnel du bien détenu par la SCI.
La nature des travaux à l'origine du déficit reste déterminante : des dépenses non déductibles sur un local professionnel ou commercial ne peuvent pas générer artificiellement un déficit foncier imputable.
8. Obligations déclaratives et vie juridique de la SCI
La SCI qui relève des revenus fonciers dépose chaque année une déclaration 2072-S-SD (situations simplifiées) ou 2072-C-SD (déclaration complète requise), que la SCI loue des logements nus ou des locaux commerciaux ou professionnels nus. Le résultat est ensuite réparti entre les associés : pour un associé personne physique, la quote-part de revenu foncier doit être reportée sur sa déclaration personnelle, la déclaration 2044 n'étant toutefois pas systématiquement obligatoire.
La SCI soumise à l'IS dépose chaque année une déclaration de résultats n° 2065 et les tableaux composant la liasse fiscale correspondante. Les associés personnes physiques déclarent ensuite, le cas échéant, les dividendes effectivement distribués dans la catégorie des revenus de capitaux mobiliers.
Faut-il obligatoirement tenir une assemblée générale annuelle ?
Pas nécessairement sous cette forme. L'article 1856 du Code civil dispose que le gérant doit, au moins une fois dans l'année, rendre compte de sa gestion aux associés, avec un rapport écrit sur l'activité de la société ainsi que sur les bénéfices ou pertes réalisés ou prévisibles. Les statuts peuvent prévoir que cette reddition de comptes et certaines décisions sont prises dans le cadre d'une assemblée générale annuelle. Vérifiez donc ce que prévoient les statuts de votre SCI.
9. La vente d'un immeuble : IR ou IS
SCI à l'IR
Lorsque la SCI relève du régime des revenus fonciers et que les associés sont soumis au régime des particuliers, la cession peut relever du régime des plus-values immobilières des particuliers, qu'il s'agisse d'un logement ou d'un local professionnel, sous réserve de la situation fiscale des associés.
Ce régime prévoit des abattements liés à la durée de détention, pouvant conduire à une exonération d'impôt sur la plus-value après la durée prévue par les textes, puis à une exonération des prélèvements sociaux après une durée plus longue.
SCI à l'IS
Le résultat de cession est calculé à partir de la différence entre le prix de cession et la valeur nette comptable du bien, c'est-à-dire la valeur comptabilisée diminuée des amortissements pratiqués.
Plus l'immeuble a été amorti, plus sa valeur nette comptable peut devenir faible, et plus une cession tardive peut générer un résultat taxable important. Il n'existe pas, à l'IS, d'abattement général pour durée de détention.
CaptainCompta accompagne les associés de SCI
- Comptabilité et déclarations fiscales des SCI à l'IS
- Déclaration 2072 des SCI relevant des revenus fonciers
- Analyse de la déductibilité des travaux selon l'affectation du bien
- Comparaison IR / IS en fonction du financement, des charges et du projet immobilier
- Simulation de la fiscalité d'une revente avant d'opter pour l'IS
- Suivi comptable et fiscal par un Expert-Comptable inscrit à l'OEC
Confier ma comptabilité à CaptainCompta
Expert-Comptable inscrit à l'OEC. Tarif fixe mensuel. Disponible à distance.
Voir nos tarifsPour aller plus loin, notre guide sur le bilan comptable détaille ce que contiennent les comptes annuels d'une SCI à l'IS. Vous envisagez de structurer votre patrimoine avec une filiale plutôt qu'une détention directe ? Consultez aussi notre article sur les différences entre filiale et succursale. Pour être accompagné sur votre SCI, découvrez CaptainCompta, cabinet d'expertise comptable en ligne.
Questions fréquentes : comptabilité SCI 2026
Une SCI est-elle obligée de faire appel à un expert-comptable ?
Non, ce n'est pas une obligation légale. En pratique, une SCI à l'IR avec peu de transactions peut se gérer sans expert-comptable avec la déclaration 2072. En revanche, une SCI à l'IS est soumise aux mêmes obligations comptables qu'une société commerciale : comptabilité d'engagement complète et liasse fiscale. Dans ce cas, l'intervention d'un expert-comptable est fortement recommandée.
Peut-on changer de régime (IR vers IS) pour une SCI existante ?
Oui. Une SCI relevant de l'IR peut opter pour l'IS dans les conditions et délais prévus par les textes. Cette option n'est toutefois pas immédiatement irrévocable : la SCI dispose d'une période pendant laquelle elle peut y renoncer. Si elle ne renonce pas avant l'échéance prévue pour le cinquième exercice suivant celui de l'option, celle-ci devient irrévocable. Le passage à l'IS peut lui-même entraîner des conséquences fiscales : une simulation préalable est fortement recommandée.
Comment fonctionne la plus-value à la cession d'un bien en SCI à l'IS ?
En SCI à l'IS, le résultat de cession est déterminé en comparant le prix de vente à la valeur nette comptable du bien, qui diminue au fil des amortissements pratiqués. Les amortissements réduisent donc le résultat imposable pendant la détention, mais ils peuvent mécaniquement augmenter le résultat taxable lors de la cession. Contrairement au régime des plus-values immobilières des particuliers, il n'existe pas d'abattement général lié à la durée de détention.
La réforme LMNP de 2025 concerne-t-elle directement une SCI à l'IS ?
Non, pas de la même manière. Depuis les cessions réalisées à compter de février 2025, les amortissements déduits par certains LMNP au régime réel sont réintégrés dans le calcul de leur plus-value immobilière, sous réserve des exceptions prévues par la loi. Mais une SCI soumise à l'IS relève déjà d'une logique différente : elle amortit l'immeuble et calcule le résultat de cession par rapport à sa valeur nette comptable. Il ne faut pas confondre la réforme de la plus-value LMNP des particuliers avec le régime de cession d'un immeuble détenu par une SCI à l'IS.
Une SCI peut-elle louer un logement meublé tout en restant à l'IR ?
En principe, la location meublée constitue une activité commerciale entraînant l'assujettissement de la SCI à l'IS. L'administration admet toutefois une tolérance lorsque les recettes commerciales accessoires n'excèdent pas 10 % des recettes totales hors taxes de la société. Une activité meublée régulière ou significative doit donc être analysée avant sa mise en place.